今月10月はSBIグローバルアセットマネジメント(4765)の買い増し一択の当方ですが、心は早次回11月の投資へ。
タイトルのとおりコンサルやシステム開発等を手掛けるビジネスブレイン太田昭和(9658)の買い増しを考えています。
【特色】コンサル、システム構築・開発が柱。会計システムに強み。持分にグローバルセキュリティ社
【連結事業】コンサルティング・システム開発55(10)、SES共創ビジネス21(5)、BPO&マネージドサービス24(9) <26・3>
【連続増益】人事給与、経理関連のBPOが苦戦。だが主力の会計コンサル、システム開発が下期に大きく乗る。不採算案件も減少。重い研究開発費をこなし連続営業増益。一部先行費用計上で純益は後退。増配。
【株式取得】エンジニア派遣のシステムワン(広島)を5月完全子会社化。西日本地区のビジネス強化。研究開発中心に30年度まで5年間累計27億円と高水準投資継続。
【業種】 SI・ソフトウェア開発 時価総額順位 49/269社(会社四季報)
少し前まではこの銘柄が第一候補というわけではなかったのですが、今回急浮上した理由はずばり株主優待(汗)。
この銘柄の場合、100株以上保有で500円相当のデジタルギフトが贈呈されるのですが、3月のみ1年以上継続保有の場合300株以上800株未満の株主には3,000円相当、800株以上は9,000円相当にグレードアップされる。
現在600株を保有していますが、「あと200株買えば一気に9,000円相当にグレードアップされるではないか!」と遅まきながら気づいた、、、
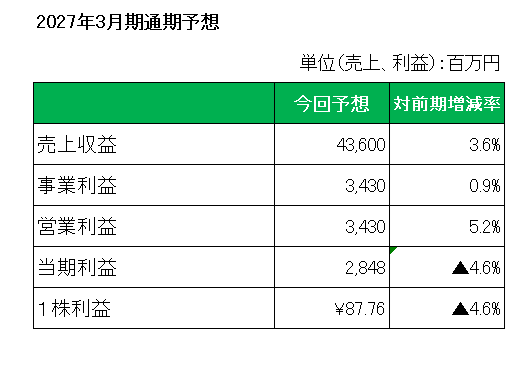
ちなみに8月13日に発表した今期2027年3月期通期予想ですが、以下のとおり売上収益:前期比3.6%増収の43,600百万円、事業利益:前期比0.9%増益の3,430百万円、営業利益:前期比5.2%増益の3,430百万円、当期利益:前期比4.6%減益の2,848百万円とし、前回予想を据え置いています。
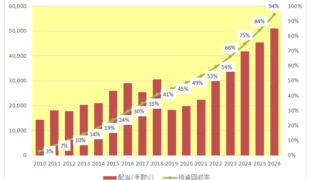
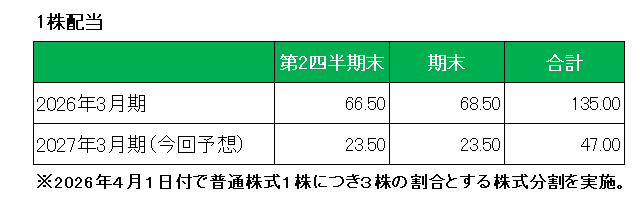
また配当ですが、年間47円、実質前期比4.4%増配から変更はありません。
但し通期予想について「今後の受注動向、プロジェクトの進捗及び収益性の改善状況等を見極める必要があり、今後、業績予想の修正が必要となった場合には、速やかに公表する。」としていることから、下方修正の可能性があることを念頭に置いた方がよいかもしれません。
ただこの銘柄の場合、インカムゲイン投資家にとって基本利益を上げている限り減配の心配のない株主資本配当率(DOE)の5%を基本とする配当方針を導入していることから、少なくとも減配の可能性はないのでは?と楽観しているところです。
また経営・会計領域のコンサルから、自社パッケージやSAP等の導入、実務運用までを自社で繋ぐため、「顧客の囲い込み力が高い。」という特長があり、将来性に関しても悲観していません。
(顧客企業の設備投資動向の影響を大きく受けやすい銘柄への投資にあたってはくれぐれも自己責任でお願いいたします。)
よろしければ応援クリックお願いします。

にほんブログ村