| 項目名 | ここに説明文を入力してください。 |
|---|---|
| 項目名 | ここに説明文を入力してください。 |
| 項目名 | ここに説明文を入力してください。 |
| 項目名 | ここに説明文を入力してください。 |
| 項目名 | ここに説明文を入力してください。 |
生活用品大手のプロクター&ギャンブル(PG)が現地時間の10月22日に2027年第1四半期決算を発表しました。(P&Gは6月決算です。)
概要は以下のとおり。
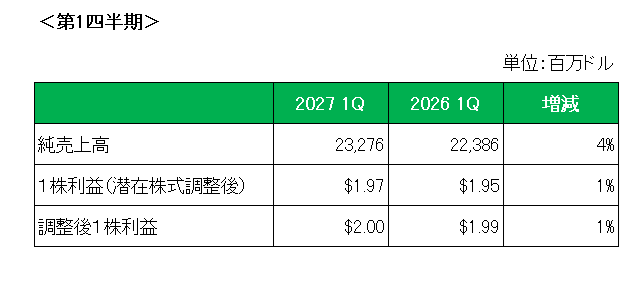
まず売上高は前年同期比4%の増収。
セグメント別に見た売上増減の明細は以下のとおり。
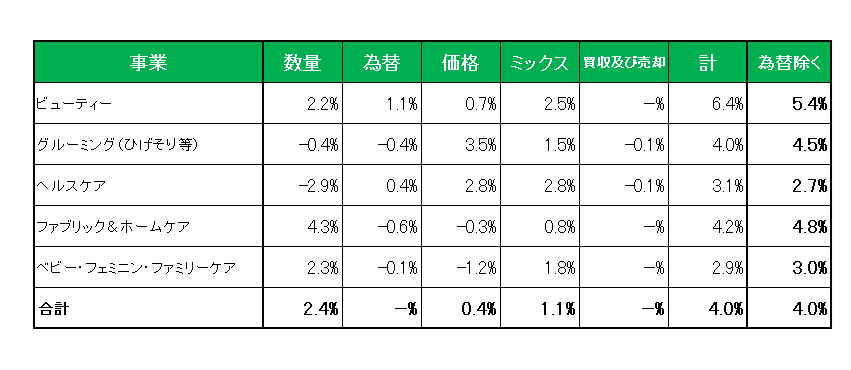
御覧のとおり全体では(販売)数量、価格、ミックス(製品構成)がそれぞれ増加、また項目毎にそれぞれでこぼこはあるものの、すべてのセグメントが増収となっている状況が見て取れます。
次に利益ですが、1株利益(会計基準ベース)は前年同期の1.95ドルに対し1.97ドルと1%増、また特殊要因を除いた調整後1株利益は前年同期の1.99ドルに対し2.00ドルとこちらも1%(厳密には0.5%)の増益となっています。
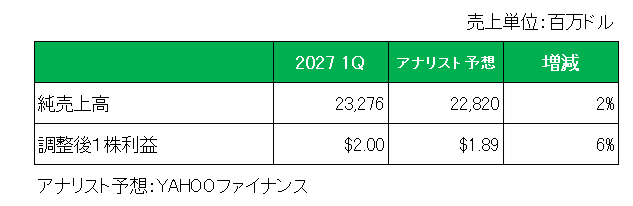
そして、アナリスト予想との比較では以下のとおり売上、調整後1株利益共に予想を上回りました。
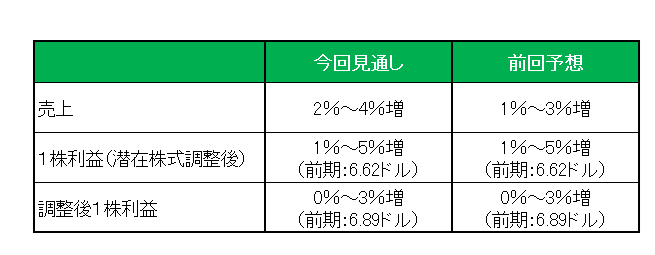
最後に注目の2027年の通期見通しですが、売上は2026年10月1日付で買収した米国のプレミアムサプリメントメーカーのソーン(Thorne)社の業績を反映し上方修正しましたが、1株利益(潜在株式調整後)及び調整後1株利益は前回見通しを据え置いています。また今期は2026年並みの約50億ドルの自社株買いを実施する予定に変更はありません。
尚、見通しにおいては税引後で以下のマイナス影響が反映されています。
・原材料費、エネルギー費、輸送費の上昇により約14億ドル(※前回見通しは約10億ドル)
・純支払利息の増加により3億ドル(※前回見通しは1億5千万ドル)
・営業外収益の減少により1億5,000万ドル
・為替レートの変動による悪影響で5,000万ドル
以上、第1四半期は燃料価格の高騰等、極めて厳しい地政学的・経済的環境にありながらも増収増益を確保した点、そして前回見通しからさらにコスト・利払いが増加しながらも通期見通し利益は据え置いた点は十分評価できます。
ということで、実績〇、対市場予想〇、通期見通し△で保有継続
です。
(70年連続増配年数を誇るも、トータルリターン(10年)が市場平均を下回っている銘柄への 投資にあたってはくれぐれも自己責任でお願いいたします。)
よろしければ応援クリックお願いします。

にほんブログ村