IBMが現地時間の10月21日に2026年第3四半期決算を発表しました。
概要は以下のとおり。
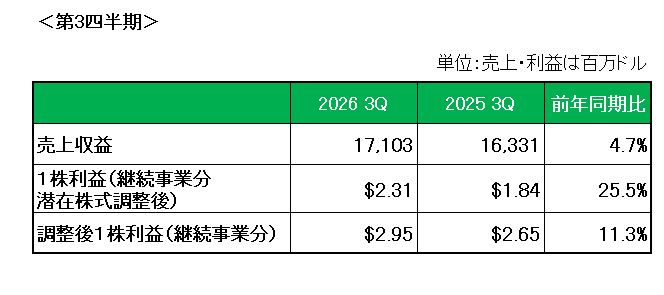
まず売上ですが、前年同期比4.7%の増収。
事業(セグメント)別の売上は以下のとおり。
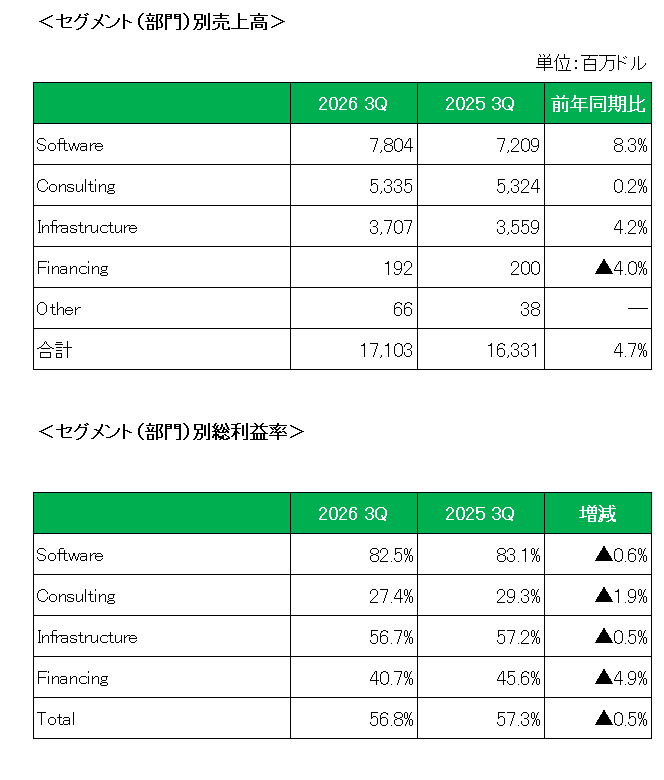
IT特化型の金融サービスを行うファイナンシング(Financing)事業を除く事業で増収となっており、注目のソフトウエア(Software)事業は市場予想を上回る8.3%増、うちハイブリッドクラウド事業(レッドハット)の売上高は11%の増収となっています。
一方売上総利益率(グロスマージン)は、ソフトウエア(Software)事業を始めすべての事業で悪化しており、全体では56.8%と0.5%減となっています。
続いて1株利益は前年同期に対し会計基準ベースでは25.5%増、また買収した無形資産の償却費等の特殊要因を除いた調整後1株利益は前年同期の2.65ドルに対し2.95ドルと11.3%増となっています。
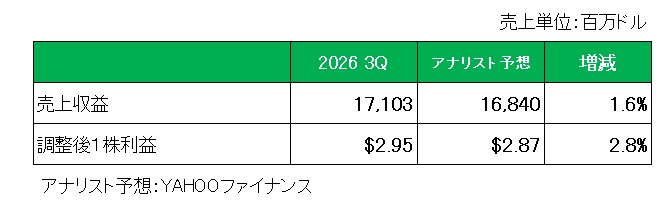
そしてアナリスト予想との比較では、以下のとおり売上、調整後1株利益ともに予想を上回っています。
最後に注目の今期2026年の通期見通しですが、以下のとおり売上、フリー・キャッシュ・フローともに前回見通しを据え置いています。
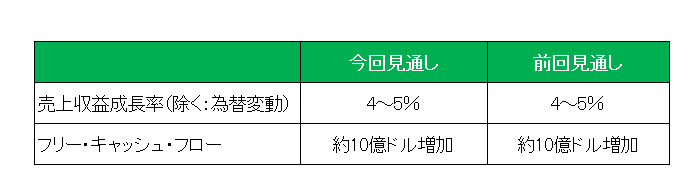
以上、通期見通しは据え置いたものの、ソフトウエア事業の売上高見通しは引き上げ、第3四半期はまずまずの結果となったこの銘柄ですが、当方の場合すでに大部分を売却済となっており、現在の保有残高が株式資産全体に占める割合は1%に満たない状況。
相変わらず成長には全く期待できないものの、2021年以降は年間4セントの超渋ちん増配を実施中とは言え増配は継続中(31年連続増配)であり、曲がりなりにも配当貴族銘柄。
保有を継続するにせよ売却するにせよ大勢に影響はないわけですが、量子コンピューター開発での一発逆転を願いある意味宝くじ的銘柄(つまり当たる確率は極めて低いがゼロではないということ)と割り切って保有を続ける姿勢に変更はありません。
ということで、実績〇、対市場予想〇、通期見通し△で保有継続
です。
(連続増配継続中も増配率が超低空飛行を続ける配当貴族銘柄への 投資にあたってはくれぐれも自己責任でお願いいたします。)
よろしければ応援クリックお願いします。

にほんブログ村
サーバの箱物販売時期のモデルでしか稼げず時代に合わせて収益構造を変えられなかった会社という印象ですね
メロリンさん
こんにちは。
ハイ、典型的なレガシィ企業です、、、