富裕層への運用、相続コンサルを行う青山財産ネットワークス(8929)が11月12日に2026年12月期第3四半期決算を発表しました。
【特色】富裕層への運用、相続コンサルが柱。ニーズに応じた不動産運用商品組成も。配当性向5割メド
【連結事業】財産コンサルティング28、不動産取引72 <25・12>
【連続増益】税制改正余波長引き、不動産運用商品組成が期初200億円から112億円に下振れ。だが、好採算の財産コンサルの成約単価さらに上昇。商品ミックスで粗利向上し、増益堅持。税平常化。27年12月期も財産コンサル続伸。AX効き効率改善。
【強化・拡充】一棟収益不動産向けに資産管理・運用サービスの提供を開始。財産承継コンサルなど既存事業の強化・拡充を図る。
【業種】 不動産(住宅) 時価総額順位 22/83社(会社四季報より)
概要は以下のとおり。
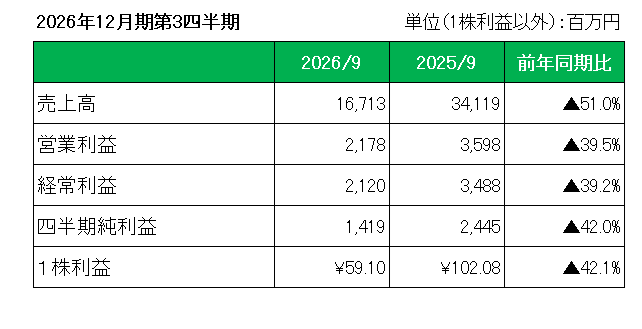
まず売上ですが、財産コンサルティングにおいては、個人資産家向けの財産承継コンサルティングが前年同期を上回った一方、企業オーナー向けの事業承継コンサルティングが、複数の大型案件の成約が第4四半期連結会計期間に集中していることにより、前年同期を下回った結果、前年同期の8,821百万円に対し8,373百万円と5.1%減、また不動産取引においては、税制改正の影響から販売が低調に推移し、ADVANTAGE CLUB(都心の一等地の優良不動産を複数の投資家で共同所有し、家賃収入や売却益を分配する任意組合型の不動産小口化商品)の販売が前年同期の24,061百万円に対し7,285百万円と大幅に下回ったことから、前年同期の25,298百万円に対し8,340百万円と大幅な減収となり、全体では前年同期比51.0%減の16,713百万円となっています。
財産コンサルティング
個人資産家および企業オーナーに対して財産承継及び事業承継コンサルティングを提供。また独自の商品を開発して顧客の財産運用及び財産管理のコンサルティングも手掛ける。
不動産取引
財産コンサルティングの一環として、顧客の資産運用ニーズへの対応を図る目的から、不動産を仕入れ、不動産に関連した商品の開発を行い顧客等への販売を行う。
次に利益ですが、販売管理費は減少したものの、不動産取引の大幅な減収による売上総利益の減少等により、営業利益2,178百万円(同39.5%減)、経常利益2,120百万円(同39.2%減)、(親会社株主に帰属する)四半期純利益1,419百万円(同42.0%減)に終わっています。
但し、今期2026年通期予想については、複数の大型案件の成約が第4四半期連結会計期間に集中していることから、各段階利益は通期業績予想を達成する見込みとし、前回予想を据え置いています。
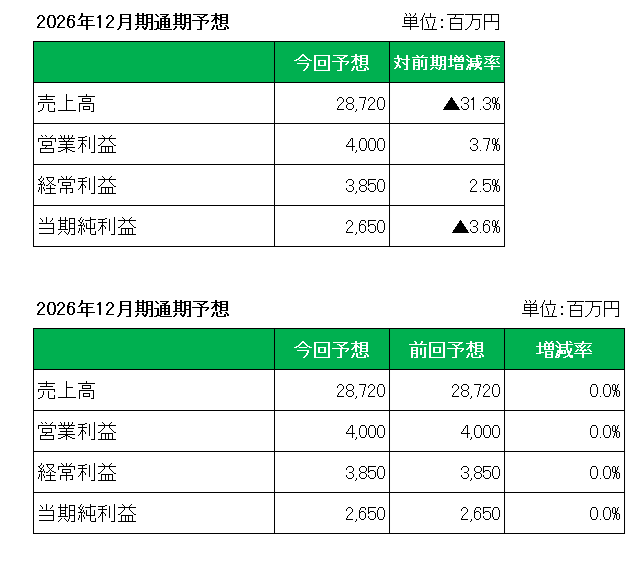
最後に注目の配当ですが、前期比9.4%増配の年間58円と前回予想から修正はありません。
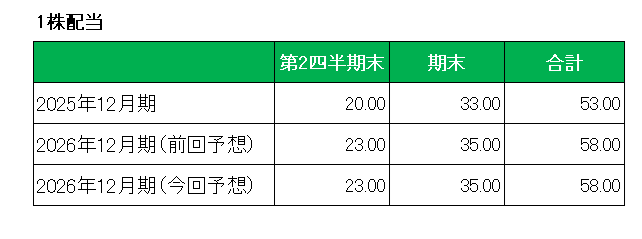
以上、引き続き不動産取引売上が税制改正の影響から大幅な減収となったわけですが、複数の大型案件の成約が第4四半期連結会計期間に集中していることから通期予想は据え置き、またこの銘柄の場合、配当性向50%水準を目標とする累進配当(企業が株主に支払う配当金を毎年増配、または最低でも横ばいの水準で配当し続けること。)を導入し継続的な増配を行っていくことを最優先として、2026年度の配当については、当初計画通り2025年度に対して約10%(9.4%)の増配を行うことを明言しており、現在の4.6%という予想配当利回りを考慮すれば今後買い増ししても良いと考えています。
ということで、
実績✕ 通期予想△ 配当△ =(でも)保有継続
です。
(累進配当と連続増配(16期連続増配予定)のみを重視しての 投資にあたってはくれぐれも自己責任でお願いいたします。)
《追伸》
現在お問い合わせフォームが使えない状況となっています。お手数ですが、問い合わせされる場合はX(旧ツイッター)@naobito_blogにDMをお願い致します。
よろしければ応援クリックお願いします。

にほんブログ村