四輪、二輪等を製造・販売する本田技研工業(7267)が11月10日に2027年3月期第2四半期決算を発表しました。
概要は以下のとおり。
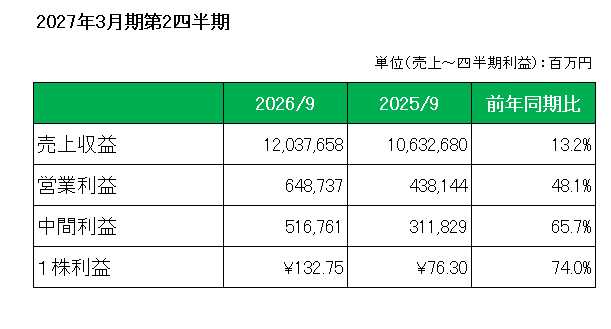
売上は、二輪事業がインドやブラジルを中心に販売台数が増加し過去最高の販売台数を達成、また四輪事業は中国で苦戦したものの、北米での小型車/低燃費車・ハイブリッド車の需要を捉え、販売台数が増加したことなどにより、12兆376億円と前年同期比13.2%の増収。
利益ですが、営業利益は、販売台数増加、値上げ、為替(円安)などにより、6,487億円と前年同期比48.1%の増益、また、(親会社の所有者に帰属する)中間利益は、5,167億円と前年同期に比べ65.7%の増益となっています。
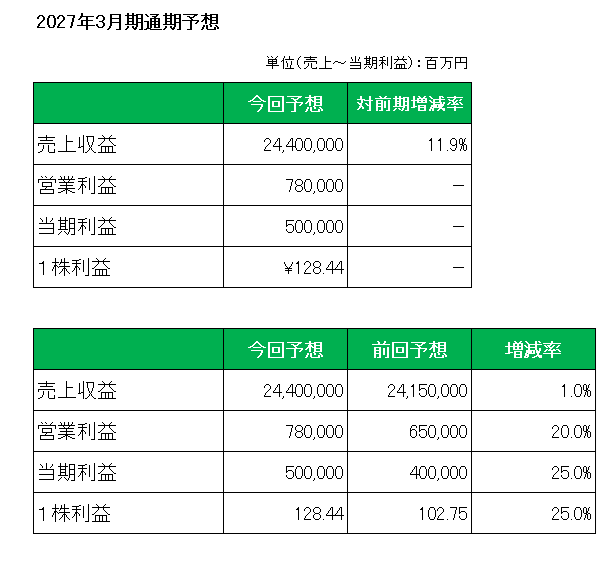
そして注目の通期予想ですが、好調な二輪事業及び北米での四輪販売増を反映、円安が寄与するほか、コスト削減や価格改定の効果も貢献し前回見通しを引上げ、売上:前期比11.9%増の24兆4,000億円、また利益については、営業利益:7,800億円、当期利益:5,000億円としています。尚EV関連損失は(営業利益計上額)は5,200億円と前回予想から変更なし、販売台数は四輪事業は中国市場の減少により前回見通しから23万台引下げ316万台、一方二輪事業は50万台引上げの2,330万台としています。
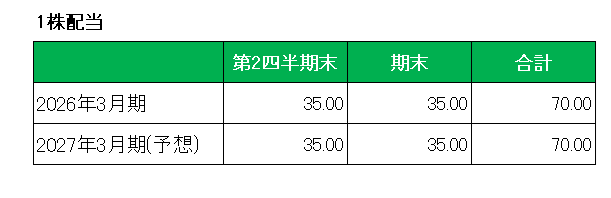
最後に注目の配当ですが、こちらは前期と同額の年間70円を据え置いています。
以上、増収増益、また通期見通し引上げの好決算となったわけですが、特に万年二輪事業におんぶにだっこ状態の四輪事業の営業利益率が、EV関連損失を除くと6.2%となった点、さらにEV関連損失は第2四半期時点ですてに通期見通し5,200億円のうち4,848億円が計上済みである点、つまり第3四半期以降は少額発生となるはずである点に注目しています。
この銘柄については、今期も赤字が続くようなら売却、というスタンスですが、前述のとおりすでにEV関連損失は大部分が計上済みであり、これで赤字決算の心配は無くなった、すなわち配当方針としてDOE(親会社所有者帰属持分配当率 - 3%を目安)を導入しており、黒字決算であれば配当維持は確実、と楽観しています。
ということで、実績〇 通期予想上方修正、配当据え置き で保有継続
です。
(成熟産業銘柄への投資にあたってはくれぐれも自己責任でお願いいたします。)
よろしければ応援クリックお願いします。

にほんブログ村