現地時間の10月8日に食品大手のペプシコ(PEP)が2026年第3四半期決算を発表しました。
概要は以下のとおり。
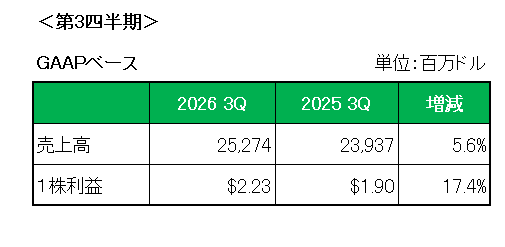
まず売上高は為替(ドル安)による0.7ポイントのプラス効果、北米での買収による1.7ポイントのプラス効果、販売数量増加等により全体では前年同期比5.6%の増収。また地域別では引き続き海外事業が好調でした。
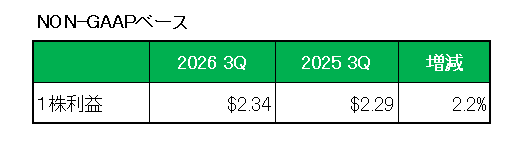
次に1株利益ですが、会計基準ベースでは前年同期比17.4%増、そして減損損失や買収関連費用計上等の特殊要因を除いたNON-GAAPベースの1株利益は調整後営業利益率は低下したものの、以下のとおり前年同期の2.29ドルに対し2.34ドルと2.2%増となっています。
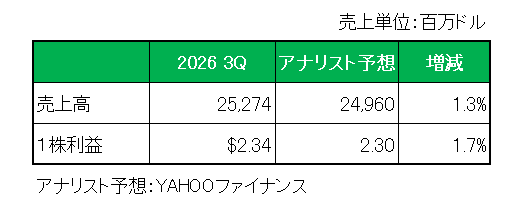
そしてアナリスト予想(FactSet consensus) との比較では以下のとおり売上、調整後1株利益ともに予想を上回っています。
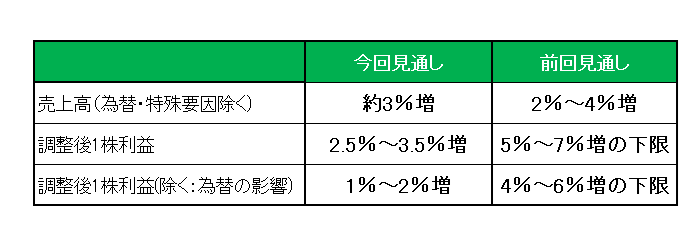
一方注目の今期2026年通期見通し(NONーGAAPベース)ですが、以下のとおり売上(通貨変動や買収などの影響を差し引いた実質売上)は約3%増と実質前回見通しを維持したものの、北米におけるスナックや飲料の需要低迷およびコストの上昇を理由に利益は調整後1株利益:2.5%~3.5%増、調整後1株利益(除く:為替の影響):1%~2%増とし前回見通しから引き下げています。
以上、第3四半期はまずまずの結果でしたが、北米の需要低迷やコスト高により通期見通し利益を引き下げたことで残念な発表となりました。ただインフレ等厳しい環境にさらされているのはこの銘柄に限った話ではなく、下方修正はしたもののとりあえず増益見通しとしたことからインカムゲイン投資家としてこの銘柄を売却するつもりはありません。
ということで、実績〇、対市場予想〇、通期見通し✕ =(でも) 保有継続
とします。
(何やかや言ってもトータルリターン(10年)が市場平均を大幅に下回る銘柄への 投資にあたってはくれぐれも自己責任でお願いいたします。)
よろしければ応援クリックお願いします。

にほんブログ村