コンサルやシステム開発等を手掛けるビジネスブレイン太田昭和(9658)が11月13日に2027年3月期第2四半期決算を発表しました。
【特色】コンサル、システム構築・開発が柱。会計システムに強み。持分にグローバルセキュリティ社
【連結事業】コンサルティング・システム開発55(10)、SES共創ビジネス21(5)、BPO&マネージドサービス24(9) <26・3>
【連続増益】人事給与、経理関連のBPOが苦戦。だが主力の会計コンサル、システム開発が下期に大きく乗る。不採算案件も減少。重い研究開発費をこなし連続営業増益。一部先行費用計上で純益は後退。増配。
【株式取得】エンジニア派遣のシステムワン(広島)を5月完全子会社化。西日本地区のビジネス強化。研究開発中心に30年度まで5年間累計27億円と高水準投資継続。
【業種】 SI・ソフトウェア開発 時価総額順位 49/269社(会社四季報より)
概要は以下のとおり。
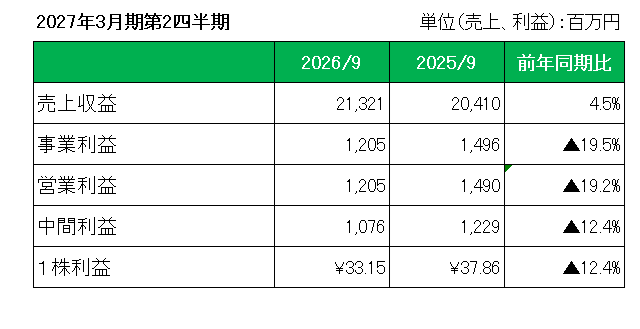
まず売上収益は、コンサルティング・システム開発事業及びBPO(Business Process Outsourcing(ビジネス・プロセス・アウトソーシング)&マネージドサービス事業が前年を上回る実績となり、全体としては前年同期比4.5%増加の21,321百万円。
一方利益は、売上総利益は、外注費、人件費ともに増加する等ありつつも、前年同期比3.4%増加となったものの、販売費及び一般管理費が、AIの活用や、次世代ソリューションの研究開発を積極的に行ったことにより前年同期比14.7%増となったこと等により、事業利益及び営業利益1,205百万円(前年同期比19.2%減)、(親会社の所有者に帰属する)中間利益1,076百万円(前年同期比12.4%減)に終わっています。
※事業利益:特殊要因を除いた営業利益
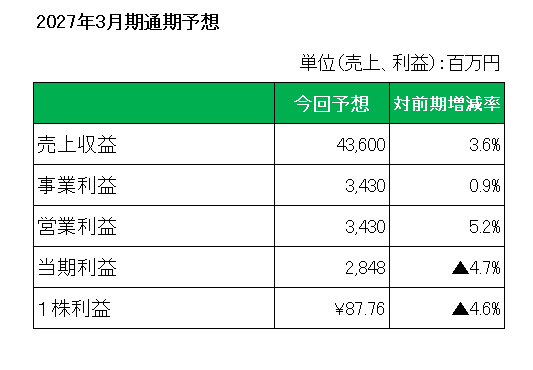
そして注目の今期2027年3月期通期予想ですが、以下のとおり売上収益:前期比3.6%増収の43,600百万円、事業利益:前期比0.9%増益の3,430百万円、営業利益:前期比5.2%増益の3,430百万円、当期利益:前期比4.6%減益の2,848百万円とし、前回予想を据え置いています。
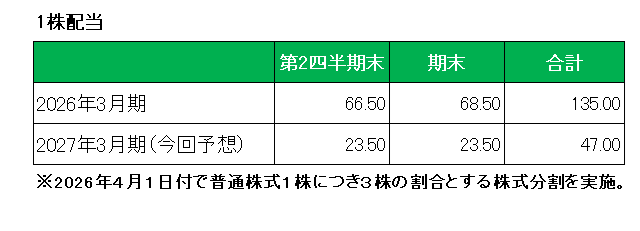
最後に配当ですが、年間47円、実質前期比4.4%増配から変更はありません。
以上第2四半期は減益に終わったものの、通期予想は据え置いたわけですが、すでに10月30日に発表のとおり、この銘柄は持分法適用関連会社株式であるアクセンチュア株式会社をグローバルセキュリティエキスパート株式会社に公開買付けを通じて譲渡する予定であることを公表、その結果売却に伴う当期純利益への影響は(なんと)約223億円を見込んでいますが、業績予想は影響が見通せる段階で修正予定とし今回は上方修正しませんでした。
もちろん200億円を超える巨額の利益はあくまで一過性のものであり、売却資金は「成長投資への活用を優先する」と公言してはいるものの、「追加還元も検討(DOE 5%を目安とする配当を基本とし、具体策は決定次第公表)としていること、及び4.4%増配では株主がだまっていないでしょうから、果たしてどの程度の増配となるのか、大注目です。
ということで、
実績✕、通期予想△、配当△(でも)=保有継続
です。
(顧客企業の設備投資動向の影響を大きく受けやすい銘柄への投資にあたってはくれぐれも自己責任でお願いいたします。)
《追伸》
現在お問い合わせフォームが使えない状況となっています。お手数ですが、問い合わせされる場合はX(旧ツイッター)@naobito_blogにDMをお願い致します。
よろしければ応援クリックお願いします。

にほんブログ村