現地時間の10月27日に飲料大手のコカ-コーラ(KO)が2026年第3四半期決算を発表しました。
概要は以下のとおり。
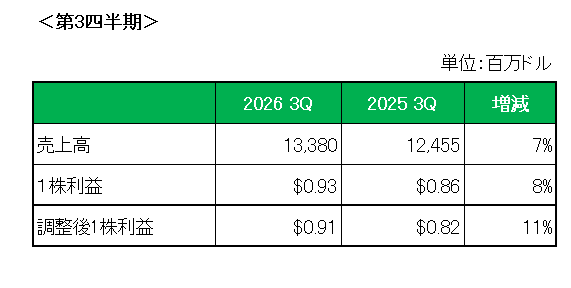
まず売上高は、販売数量が北米は横ばいだったものの他の3地域セグメントで増加し全体で5%増、そして為替(ドル安)の後押しや価格(値上げ)/ミックスが1%増となったこと等により前年同期比で7%の増収。
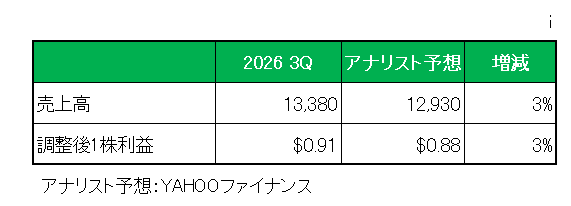
次に利益ですが、売上の増加と為替(ドル安)の追い風もあり会計基準ベースの1株利益は前年同期の0.86ドルに対して0.93ドルと8%増、また特殊要因を除いた調整後1株利益は、前年同期の0.82ドルに対し0.91ドルと11%増となっています。
そしてアナリスト予想との比較では以下のとおり売上、調整後1株利益共に予想を上回っています。
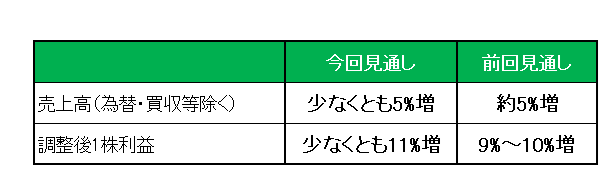
最後に注目の今期2026年通期見通し(NONーGAAPベース)ですが、海外需要が堅調なことから、以下のとおり売上(通貨変動や買収などの影響を差し引いた実質売上)、調整後1株利益共に前回見通しを上方修正しています。
尚、現在コカ・コーラは移転価格税制に関し税務当局(IRS)と係争中となっているわけですが、勝訴しなかった場合の影響については加味していない点には引き続き注意が必要です。
以上、第3四半期は第2四半期に続き増収増益、また市場予想を上回ったばかりか売上、利益共に通期見通しを上方修正したことは大いに評価でき、持続的なインフレや長引く中東紛争等によるマクロ経済の不確実性の高まりの中あらためてこの銘柄の強さを見た決算だったと言えます。
ということで、実績〇、対市場予想〇、通期見通し〇=保有継続です。
(何やかや言ってもトータルリターン(10年)が市場平均に劣後する銘柄への投資にあたってはくれぐれも自己責任でお願いいたします。)
よろしければ応援クリックお願いします。

にほんブログ村