通信大手のAT&T(T)が現地時間の10月21日に2026年第3四半期決算を発表しました。
まず概要(会計基準ベース)は以下のとおり。
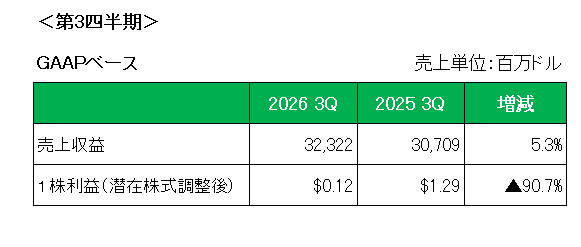
売上は前年同期比で5.3%の増収。
尚AT&Tは第1四半期から、中核となる成長分野を強調するために事業セグメントを再編成しており、売上の9割以上を占める主力の国内の5Gとファイバーサービスをカバーする「アドバンスド・コネクティビティ・セグメント」は、7.2%の伸びとなっています。
そして光回線および固定無線インターネットの純増数は、光ファイバー純増数が44.2万件となるなど76.9万件を記録しブロードバンド加入者数の過去最高増を記録、注目の後払い携帯電話契約者数は市場予想とほぼ一致の37.9万件の純増と好調を維持。但し加入者拡大戦略における割引で光ファイバー回線顧客1人あたりの平均収益が減少傾向にあることは懸念事項でしょう。
また解約率は第2四半期よりやや悪化し0.92%となっています。
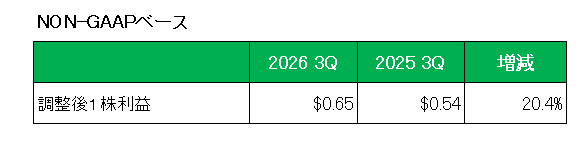
次に利益ですが、会計基準ベースの1株利益は前年同期の1.29ドルに対し、0.12ドルと90.7%減となっていますが、これは主に当四半期において売却予定のメキシコ無線事業に関連する減損損失と従業員退職費用を計上したこと、また前年同四半期においてDIRECTVの売却益があったためであり、特殊要因を除いた調整後1株利益は売上増加等により、以下のとおり0.65ドルと前年同期の0.54ドルに対し20.4%増となっています。
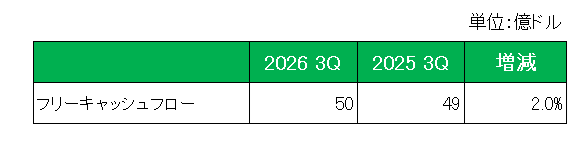
そして配当の源泉として注目のフリーキャッシュフローは、前年同期の49億ドルに対し50億ドルと2%増となっています。
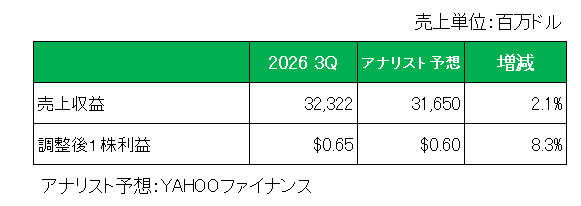
またアナリスト予想との比較では、以下のとおり売上、調整後1株利益共に予想を上回っています。
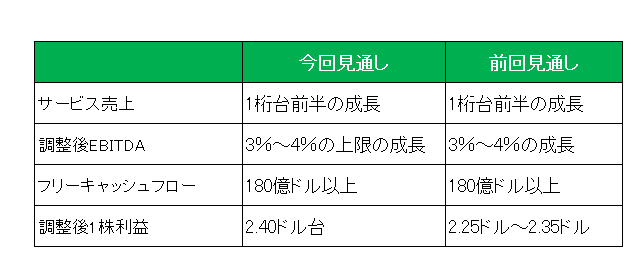
最後に2026年の通期見通しですが、以下のとおり調整後EBITDAと調整後1株利益は前回見通しを引き上げています。
以上、第3四半期は売上、調整後1株利益、フリーキャッシュフローは前年同期を上回り、通期見通し利益も前回見通しを引き上げたわけですが、残念ながら配当(増配)については、「2026年から2028年までの期間は現在の1株当たり年間1.11ドルの配当を維持する。」とし、変更はありませんでした。
この銘柄というか業界の現在の話題と言えばなんと言ってもSpaceX(スペースX)による携帯通信用周波数帯の大規模な取得であり、AT&Tをはじめとする米国の通信業界に激震を与えています。
SpaceX(スペースX)はこれまでの衛星通信事業(スターリンク)から一歩踏み出し、自前で米国第4の主要携帯キャリア(通信事業者)となる姿勢を明確にしたことで、既存のメガキャリアに深刻な長期的脅威をもたらしているわけで、いよいよ売却を視野に入れねばなりません。
ということで、実績〇、対市場予想〇、フリーキャッシュフロー〇、通期見通し△+配当据え置き+スペースXの脅威でで様子見継続
です。
(増配をどこかに置き忘れた銘柄への 投資にあたってはくれぐれも自己責任でお願いいたします。)
よろしければ応援クリックお願いします。

にほんブログ村