エネルギー大手のエクソン・モービル(XOM)が現地時間の10月30日に2026年第3四半期決算を発表しました。
まずこちらがセグメント別の調整後当期利益を左から2026年第3四半期、2026年第2四半期の順に並べたもの。
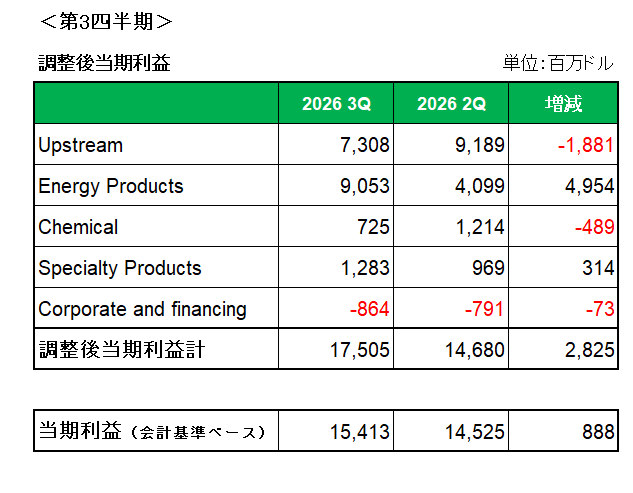
主力のUpstream(アップストリーム)事業は、原油価格の下落とガイアナの権利付与による影響の加速により減少。
Energy Products(エネルギー製品)事業は、精製マージンの拡大、メキシコ湾岸製油所における原油ユニット稼働率100%を含む堅調な操業実績、およびメキシコ湾岸における過去2番目に高いディーゼル生産量により大幅に改善。
Chemical(化学)事業は、マージンの低下に伴い減少。
Specialty Products(特殊製品)事業は、マージンの向上により改善。
結果合計では第2四半期の146億8000万ドルに対し、19%増益の175億500万ドルとなりました。
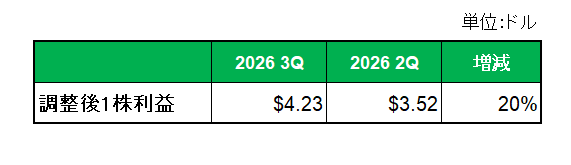
尚、調整後1株利益は以下のとおり2026年第2四半期の3.52ドルに対して4.23ドルと20%増となっています。
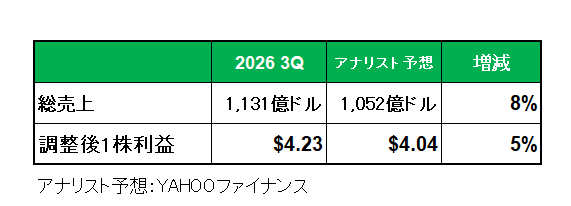
またアナリスト予想との比較では以下のとおり売上、調整後1株利益共に予想を上回っています。
(ちなみにエネルギー銘柄の場合将来の原油価格を予想することは極めて困難なため、アナリスト予想との比較をそれほど重要視する必要はないと考えています。)
そして今回2026年11月16日営業終了時点の普通株式の株主名簿に記載されている株主に対し、3.9%増配となる1株当たり1.07ドルの第4四半期配当を2026年12月10日に支払うことを発表。今回の増配で44年連続増配となりました。
昨年が4.0%増配でしたからほぼ変わらず。
業績が大幅に改善していることを考えると、増配よりも債務の返済やバランスシートの強化に資金を充てていることは大いに不満ではありますが、振り返ればこの銘柄は、新型コロナ感染拡大下で原油価格暴落により巨額の赤字に転落した2020年、配当を維持、決して減配はしなかった。
一方で巨額の利益を計上しても決して大幅な増配を実施しない。
つまりこの銘柄の現在の配当政策は”何より安定配当”、ということ。そう考えると合点がいく。
尚、2026年に200億ドルの自社株買いを実施する計画となっていますが、今回2027年も200億ドルの自社株買いを実施することを発表しています。
ということで、
実績〇+4%増配+200億ドルの自社株買い継続 = 保有継続
ですが、過去のブログにも書きましたが、この銘柄については株価が200ドルを超え利回りが2%くらいにまで下がったら、売却による税金を加味しても配当金維持を念頭に2.5%程度の優良配当銘柄への乗り換えが可能となることから躊躇なく売却を考えています。
(中東情勢の影響をモロに受ける銘柄への 投資にあたってはくれぐれも自己責任でお願いいたします。)
よろしければ応援クリックお願いします。

にほんブログ村