マクドナルド(MCD)が現地時間の11月4日に2026年第3四半期決算を発表しました。
概要は以下のとおり。
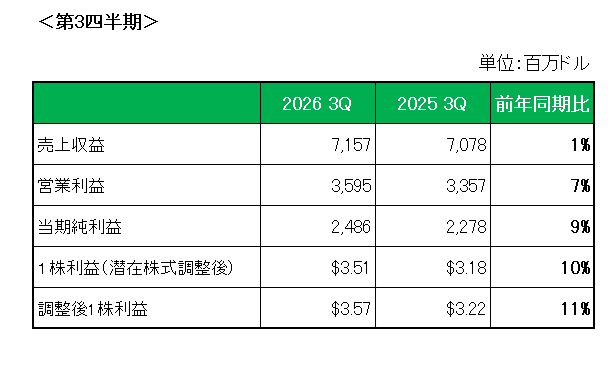
まず売上ですが、前年同期の7,078百万ドルに対し7,157百万ドルと1%の増収。
うち既存店売上は、全体で1.5%の増収。
地域別に見ると、米国は客単価は増加したものの既存店客数が4.6%減少し-0.2%と6四半期ぶりの減収。
海外直営市場は、ドイツとオーストラリアを中心に、ほとんどの市場で既存店売上高がプラスとなり1.4%の増収。
また、海外ライセンス市場は、中国は減少したものの。日本が牽引する形ですべての地域で既存店売上高がプラスとなり、4.2%の増収と好調でした。
そして利益は、会計基準ベースの1株利益が主に営業コスト・経費が約4%減少したことで前年同期比10%増(為替の影響を除くと11%増)の3.51ドル。
またリストラ費用(特殊要因)を除いたいわゆるNON-GAAPベースでの調整後1株利益は、3.57ドルと前年同期の3.22ドルに対し11%増(為替の影響を除くと11%増)となっています。
最後にアナリスト予想との比較では、以下のとおり売上は予想を下回ったものの、調整後1株利益は予想を上回っています。
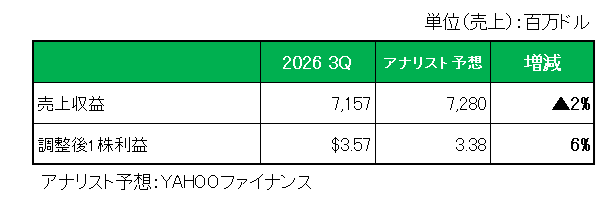
以上、特に米国で生活費の高騰で消費者が外食を控えコンビニ、自炊といったより安価な選択肢を選ぶ傾向が続き売上が伸びない中、11%増益はポジティブにとらえたいと思います。
またクリス・ケンプチンスキ最高経営責任者(CEO)は、「価格面での取り組みを進め、足元では改善が見られている。」と述べており、引き続きその手腕に期待したいと思います。
ということで、売上〇、利益〇、対市場予想△=保有継続
です。
(通期予想の開示が難しい業種への投資にあたってはくれぐれも自己責任でお願いいたします。)
よろしければ応援クリックお願いします。

にほんブログ村